Ошибки в анкете, из-за которых отказывают в кредите: как исправить и подать повторно
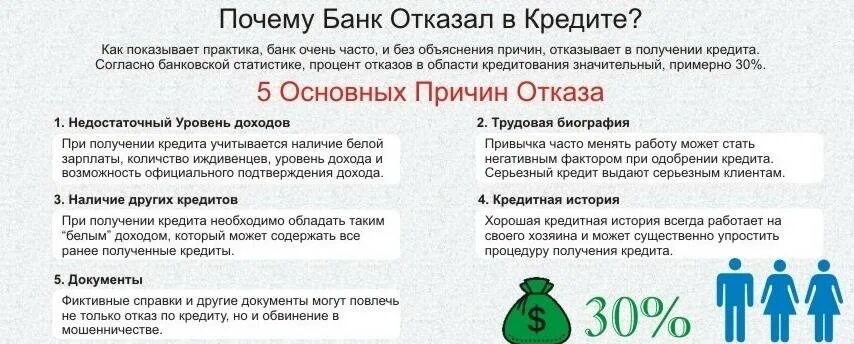
Отказ в кредите часто связан не с плохой историей, а с ошибками в анкете. Опечатка в паспорте, неверный телефон работодателя, забытый микрозаём — любая мелочь запускает автоматический отказ. Чтобы избежать типичных ошибок и найти банки с понятными требованиями, изучите доступные кредиты и заполняйте анкеты внимательно.
Критические ошибки в персональных данных
Опечатки в ФИО и паспортных данных — частая причина отказа. Скоринговая система сверяет информацию с базами данных. Не совпало хоть одно число или буква — алгоритм считает данные недостоверными и блокирует заявку автоматически.
Неверные контактные данные создают проблемы при проверке. Банк звонит работодателю по указанному номеру, а там отвечают, что такого сотрудника нет. Моментальный отказ по подозрению в мошенничестве. Даже если просто перепутали цифры в номере.
Типичные ошибки в персональных данных:
-
Лишние пробелы или дефисы в ФИО.
-
Путаница в серии и номере паспорта.
-
Старый адрес регистрации вместо актуального.
-
Неверный или неактивный номер телефона.
-
Адрес электронной почты с опечаткой.
Влияние на скоринг критическое.
Система не отличает случайную ошибку от попытки обмана. Любое несовпадение данных с официальными базами снижает балл до минимума.
Результат — автоматический отказ без участия человека.
Ошибки в разделе о доходах и работе
Завышение дохода кажется логичным способом повысить шансы. Указали 80 тысяч вместо реальных 60 — больше одобрят, правда? Неправда. Банк проверяет данные через ФНС, Социальный фонд, межбанковские базы.
Несовпадение вскрывается мгновенно, заявку отклоняют за недостоверные сведения.
Занижение тоже ошибка. Получаете 70 тысяч официально плюс 30 неофициально, указали только 70. Банк видит большую кредитную нагрузку и отказывает из-за высокого показателя долговой нагрузки (ПДН), хотя реально вы могли бы потянуть. Указывайте весь подтвержденный доход.
Неточности в данных работодателя критичны. Неверное название организации, старый адрес после переезда офиса, нерабочий телефон — служба безопасности не может проверить информацию и отказывает. Перед заполнением уточните точные реквизиты компании.
Указание испытательного срока снижает шансы. Многие банки автоматически отказывают сотрудникам на нем из-за неопределенности. Если испытательный срок уже прошел, пишите точную дату начала работы без упоминания этого статуса.
Тем, кто хочет заполнить анкету правильно с первого раза и повысить шансы на одобрение, стоит воспользоваться маркетплейсом Финуслуги. Там можно изучить требования разных банков к заполнению, увидеть, какие данные критичны для одобрения, и подать заявки корректно.
Ошибки в кредитных обязательствах
Сокрытие действующих займов — грубая ошибка. Думаете, банк не узнает про кредитную карту с лимитом 100 тысяч? Узнает из БКИ за секунды. Увидит, что скрываете обязательства, откажет по подозрению в мошенничестве. Плюс испортите кредитную историю дополнительным отказом.
Неверная информация о размере платежей искажает расчет ПДН. Указали по ипотеке платеж 20 тысяч, а реально 25 — банк посчитает неправильную долговую нагрузку. Либо одобрит и вы не потянете, либо проверит в БКИ, найдет расхождение и отклонит заявку.
Что указывать честно и полностью:
-
Все действующие кредиты и займы, включая МФО.
-
Реальные ежемесячные платежи по каждому обязательству.
-
Кредитные карты с их лимитами и задолженностью.
-
Алименты и другие регулярные платежи.
-
Поручительства по чужим кредитам.
Расчет ПДН делайте заранее сами. Сложите все ежемесячные обязательства, добавьте планируемый новый платеж, поделите на доход. Если ПДН выше 50–60 % — банк, скорее всего, откажет. Тогда либо снижайте запрашиваемую сумму, либо погасите часть текущих долгов перед подачей.
Как исправить анкету и подать повторно
Сроки ожидания между заявками важны. Подать исправленную анкету на следующий день — плохая идея. Частые заявки снижают скоринг и настораживают банки. Оптимально подождать 7–14 дней между попытками в одном банке, 3–5 дней между заявками в разные организации.
Что изменить перед повторной подачей: исправьте все ошибки в данных, добавьте забытые источники дохода, укажите все обязательства честно, обновите контакты работодателя. Проверьте каждую строку дважды, сверьте с документами. Новая заявка должна быть идеально заполнена.
Выбор банка имеет значение. Если отказал крупный федеральный банк, попробуйте региональный или средний по размеру — там критерии мягче. Повторно в тот же банк подавайте только после существенного улучшения показателей: роста дохода, погашения части долгов, улучшения кредитной истории.
Эксперты советуют не подавать заявки сразу в 5–10 банков. Это оставляет след в БКИ и портит скоринг. Лучше выбрать 2–3 организации с подходящими требованиями и подать туда качественно заполненные анкеты с интервалом в несколько дней.
Советы для успешного одобрения
Чек-лист перед отправкой: проверьте паспортные данные по оригиналу документа; сверьте реквизиты работодателя с официальным сайтом компании; уточните точные суммы платежей по всем кредитам; убедитесь, что телефоны актуальны и доступны;, посчитайте ПДН с учетом нового кредита.
Заполняйте анкету в спокойной обстановке, не торопясь. Большинство ошибок происходит из-за спешки. Уделите 15–20 минут внимательному заполнению вместо 5 минут на бегу — это повысит шансы на одобрение в разы.
Сохраняйте копии всех данных. Записывайте, что именно указали в каждой заявке: сумму дохода, данные работодателя, перечень обязательств. При повторной подаче в другой банк используйте те же формулировки — расхождения в анкетах настораживают.
Если сомневаетесь в каком-то пункте — позвоните в банк до подачи заявки. Уточните, как правильно указать нестандартную ситуацию: работу по совместительству, несколько мест работы, частично неофициальную зарплату. Консультант подскажет правильный вариант заполнения.
Итоговая рекомендация: одна правильно заполненная анкета лучше пяти небрежных. Потратьте время на подготовку, соберите все документы, проверьте данные. Это увеличит шансы на одобрение и избавит от череды отказов из-за глупых ошибок.
. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .Современные обои для спальни 2024 года: тренды, цвета и фактуры
Психологические триллеры 2025: лучшие сериалы с неожиданными поворотами сюжета
Синтепон в демисезонных куртках: оптимальная плотность и срок службы
Банный комплекс Ефимовский лес: отдых и оздоровление в Подмосковье
Большой экран как часть современной культуры: как в домах появился эффект кинотеатра
Когда свет становится близостью
Минеральное масло для холодильного оборудования и фреонов
Выездной шиномонтаж на Большой Набережной: когда мастер приезжает к вам
Как закрыть кредитную карту пошаговая инструкция
Применение мотор колес в крышных вентиляторах: особенности монтажа