Как взять займ и не попасть в долговую яму: советы, ошибки и лайфхаки
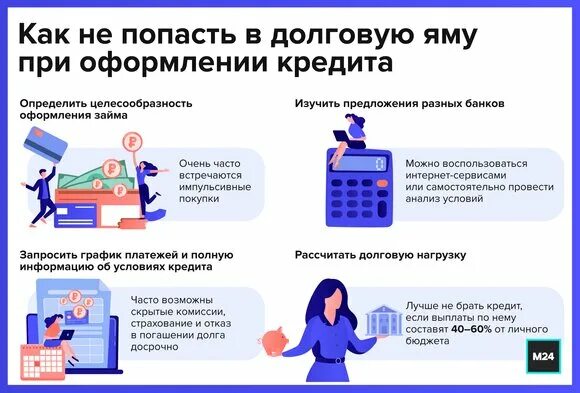
Деньги нужны всем, и часто — прямо сейчас. Кто-то ждёт зарплату, кто-то столкнулся с неожиданным ремонтом машины, а у кого-то просто не сходится бюджет в конце месяца. Ситуации бывают разные, но решение часто одно — займ. Только вот не каждый умеет грамотно им пользоваться. Я сам когда-то наступал на эти грабли и теперь могу сказать честно: без базовых знаний легко влететь в неприятности. Кстати, если хотите быть в курсе полезных финансовых новостей и общаться с людьми, которые тоже разбираются в теме, загляните на электронную почту «Привет, сосед!» — там часто попадаются дельные обсуждения.
Как выбрать выгодный займ онлайн в 2026 году
Рынок микрофинансирования за последние пару лет изменился до неузнаваемости. Раньше всё сводилось к паре контор с бешеными процентами, а сейчас предложений — море. И вот тут начинается самое интересное: как не утонуть в этом море? Первое, на что стоит обращать внимание — полная стоимость займа.
Не ежедневная ставка, не рекламный слоган «всего 1% в день», а именно итоговая сумма, которую вы вернёте. Потому что 1% в день за месяц превращается в 30%, и это уже совсем другие деньги.
Второй момент — лицензия.
Проверяйте, есть ли компания в реестре Центробанка. Это занимает буквально две минуты, но спасает от мошенников. Ну и, конечно, читайте отзывы.
Не те, что на сайте самой компании (там всё всегда прекрасно), а на независимых площадках. Реальные люди обычно не стесняются описывать свой опыт — и хороший, и плохой.
Ещё один нюанс, который многие упускают: условия досрочного погашения. Некоторые организации берут за это комиссию, и вы по факту переплачиваете, даже если вернули деньги раньше срока. Звучит абсурдно, но такое встречается. Поэтому перед подписанием договора потратьте десять минут на то, чтобы прочитать все пункты. Да, скучно. Да, мелкий шрифт. Но это ваши деньги, и никто кроме вас их не защитит.
Частые ошибки заёмщиков при оформлении микрозайма
Знаете, какая самая популярная ошибка? Брать больше, чем нужно. Логика обычно такая: «Ну раз уж оформляю, возьму с запасом». А потом этот «запас» тратится на ерунду, а проценты капают на всю сумму. Берите ровно столько, сколько необходимо для решения конкретной проблемы. Ни рублём больше. Это правило кажется очевидным, но на практике ему следуют единицы.
Вторая распространённая проблема — невнимательность к срокам. Люди оформляют займ на 7 дней, искренне веря, что через неделю всё вернут. А потом что-то идёт не так: задерживают зарплату, возникают другие расходы. И начинается пролонгация за пролонгацией. Каждое продление — дополнительные проценты. За пару месяцев такой «карусели» долг вырастает в полтора-два раза. Вот основные промахи, которых стоит избегать:
- Оформление нескольких займов одновременно в разных компаниях
- Игнорирование полной стоимости — ориентир только на дневную ставку
- Использование заёмных средств для погашения другого долга
- Указание неверных данных в анкете ради одобрения
- Отсутствие плана возврата до момента подписания договора
И ещё: не стесняйтесь звонить в поддержку, если понимаете, что не укладываетесь в срок. Многие компании идут навстречу и предлагают реструктуризацию. Это гораздо лучше, чем прятаться и копить штрафы. На своём опыте скажу — один такой звонок однажды сэкономил мне приличную сумму.
Как улучшить кредитную историю после просрочки
Допустим, худшее уже случилось: просрочка есть, история испорчена, и банки отказывают. Это неприятно, но точно не конец света. Восстановить репутацию перед кредиторами реально, просто нужно время и немного терпения. Первый шаг — закрыть все текущие задолженности. Пока за вами числятся долги, ни о каком улучшении речи не идёт. Даже мелкая просрочка по забытой кредитке портит общую картину.
Дальше начинается этап «маленьких шагов». Оформляете небольшой займ или кредитную карту с минимальным лимитом и аккуратно возвращаете всё вовремя. Через несколько месяцев таких операций ваш рейтинг начнёт подниматься. Работает это медленно — не ждите чуда за неделю. Но через полгода-год разница становится заметной. Главное — не срываться и не допускать новых просрочек, иначе придётся начинать заново.
Кстати, мало кто знает, но свою кредитную историю можно запрашивать бесплатно дважды в год. Обязательно делайте это. Иногда там обнаруживаются ошибки: чужие долги, неправильно закрытые договоры, дубли. Всё это можно оспорить, и бюро обязано исправить неточности. Я лично нашёл у себя кредит, который давно погасил, но в отчёте он висел как активный. После обращения исправили за пару недель.
Финансовая грамотность: как научиться планировать бюджет
Вот мы и подобрались к самому важному. Можно выучить все хитрости про займы, но если не уметь управлять деньгами, толку будет мало. Планирование бюджета — это не про таблицы в Excel и не про жизнь в режиме жёсткой экономии. Это скорее про осознанность. Понимание того, куда уходят деньги, меняет отношение к тратам. Попробуйте хотя бы месяц записывать все расходы — результат вас удивит. Серьёзно, я был в шоке, когда посчитал, сколько уходит на кофе навынос и спонтанные покупки.
Есть простое правило, которое реально работает: 50/30/20. Половина дохода идёт на обязательные расходы (жильё, еда, транспорт), тридцать процентов — на желания (развлечения, одежда, хобби), а двадцать откладываются. Понятно, что в реальной жизни пропорции плавают, но сам принцип помогает навести порядок. Даже если получается откладывать не двадцать процентов, а пять — это уже прогресс. Подушка безопасности формируется не за один день.
И последний совет, который мне когда-то дал знакомый бухгалтер: разделяйте деньги физически. Отдельный счёт для обязательных платежей, отдельный — для накоплений. Когда всё лежит в одной куче, соблазн «немного одолжить у себя» слишком велик. А когда деньги разнесены по разным карманам, мозг воспринимает их иначе. Звучит как ерунда, но попробуйте — и поймёте, почему этот метод так популярен среди тех, кто всерьёз взялся за свои финансы.
. . . . . . . . . . . . .Стрим не заканчивается кнопкой «завершить эфир»
Как правильно выбрать автозапчасти для автомобиля: советы и рекомендации
Apple Watch Ultra 3: полный обзор флагманских смарт-часов 2025 года
Трехзвездочные отели Египта с «все включено»: что на самом деле внутри?
Кроссовки Off-White: как уличная философия перевернула индустрию
Наследство с сюрпризом: как не получить долги вместо богатства
Влияние отзывов на сторонних площадках на локальное продвижение сайта
Почему духовой шкаф выбивает автомат: пошаговая диагностика и способы ремонта
Корпусные подшипники: надежность промышленного оборудования
Лазерное 3D сканирование: технология точных обмеров для строительства и проектирования